每个数字都有解释。毫无隐瞒。
本页每天从 Myfxbook 拉取 AD Quant System 实盘账户的完整统计数据,并解释每个指标的含义——让您像专业资产配置者一样评判系统,而不是看一张截图。
专业人士如何解读这个账户。
零售营销只给您看收益。资产配置者看的是收益的形态:为获得它承担了多少风险、是否稳定、优势是否在多空两侧都存在。这六个统计数据回答了这些问题。
衡量什么。 总盈利除以总亏损。盈利因子 2 表示系统每亏 $1 赚 $2。
投资者为何在意。 这是衡量交易优势最诚实的单一指标。高于 1.5 即被视为稳健;零售策略很少能持续高于 3。
在这里说明什么。 在 ,该账户每亏 1 美元约赚 3.5 美元以上。这不是几笔交易的幸运连胜——它在 笔已平仓交易中都成立。
衡量什么。 账户价值从峰值到谷底的最大跌幅(百分比)。这是投资者会经历的最糟时刻。
投资者为何在意。 回撤决定了您在心理和财务上能否坚持足够久,让优势发挥作用。多数零售 EA 的回撤在 20–60%;基金认为低于 10% 属保守。
在这里说明什么。 最大回撤 意味着账户在最糟时从高点回吐约八分之一——远在 20% 硬性净值止损之内(一旦触及将平掉一切)。该上限是设计所在;实盘数字显示实际用掉了多少。
衡量什么。 系统每次交易的平均盈利(含盈亏)。以点数计: 点/笔。
投资者为何在意。 正期望值意味着每多一笔交易平均都在赚钱。结合交易频率,它说明账户如何随时间复利增长。
在这里说明什么。 每笔交易增加 (美分账户,默认 0.01 手)——为正、稳定,足以产生 的月均收益。放大手数,期望值也同步放大——请用 计算器 查看您自己的数字。
衡量什么。 以盈利结束的已平仓交易百分比——此处分为多单( / , )和空单( / , ).
投资者为何在意。 单看胜率可以被“小赚大亏”操纵。它只有与下面的盈亏比一起看才有意义——而这里两者都是正面的。
在这里说明什么。 大约三笔交易中两笔盈利,且优势在多空两侧都存在。系统不只是搭比特币上涨的顺风车:空单同样盈利。
衡量什么。 典型盈利交易比典型亏损交易大多少。平均盈利 对比平均亏损 .
投资者为何在意。 多数篮子和网格系统胜率高,但平均亏损是平均盈利的许多倍——亏损很少出现,一出现就是一大笔。比率高于 1 同时配合 高胜率,是罕见的组合。
在这里说明什么。 盈利单约为亏损单的 ,且 胜率也高。AD Quant System 是基于周期的系统——当周期达到盈利目标时所有仓位一起平仓,硬性净值止损限定了最坏情况——而已平仓记录显示的是小而可控的亏损,而非偶尔的巨额亏损。这就是盈利因子远高于常规的原因。
衡量什么。 从开仓到平仓的平均持仓时间。
投资者为何在意。 持仓时间短意味着资金不会被浮亏仓位套住数周,隔夜风险仅限于系统选择持有的部分。
在这里说明什么。 平均持仓不到一天。没有交易被挂着数周等市场回来——那正是毁掉大多数零售账户的行为。
大多数卖家从不给您看的统计数据。
这些更难解读,也正因如此才有用:它们无法用一条漂亮的净值曲线来粉饰。
衡量什么。 单笔交易结果围绕平均值的离散程度。越低表示交易结果越稳定。
投资者为何在意。 稳定性让投资者能够理性地确定仓位。离散度大意味着平均值掩盖了极端的单笔结果。
在这里说明什么。 每笔离散度 (美分账户),最佳交易 ,最差仅 。最大盈利约为最大亏损的十倍:异常值出现在盈利一侧,而非亏损一侧。
衡量什么。 每笔平均收益除以收益的波动性——每单位风险的回报。
投资者为何在意。 越高越好,但跨来源比较需谨慎:Myfxbook 基于日收益计算自己的夏普比率,在年轻或低波动的美分账户上显示 0.00。此处的数字按笔从实际历史计算。
在这里说明什么。 Myfxbook 对这个年轻账户显示 0.00,这在业绩记录的头几周很正常。随着历史延长,这个数字才有意义;目前盈利因子和回撤更有分量。
衡量什么。 检验盈亏是否成串出现或随机的统计指标。超过 ±1.96 在 95% 置信水平下显著。
投资者为何在意。 强负 Z 值意味着盈利倾向于跟着盈利——系统进入某种状态后会持续正确一段时间。正值意味着结果交替。两者都可利用;随机则不能。
在这里说明什么。 Z 值 表明盈利交易成簇出现——符合基于周期的逻辑:同一周期的仓位一起盈利平仓,而非每次入场都是独立的抛硬币。
衡量什么。 每笔交易的算术和几何平均收益率(占账户百分比)。GHPR 是您实际的复利增长率。
投资者为何在意。 当 AHPR 与 GHPR 相等时,回撤没有侵蚀复利——波动拖累可以忽略。
在这里说明什么。 AHPR 与 GHPR 相差不到百分之零点零一:波动拖累很小,每笔交易赚到的几乎全部进入复利。
完整的 Myfxbook 数据表。
| 指标 | 数值 | 含义 |
|---|---|---|
| 交易数 | 已平仓交易。样本超过 100 笔,统计才开始有意义。 | |
| 总点数 | 所有交易赢得的点数总和——与手数无关。 | |
| 平均盈利 | 点 / | 典型盈利交易的大小。 |
| 平均亏损 | 点 / | 典型亏损交易的大小——按金额约为平均盈利的 60%。 |
| 交易手数 | 总交易量。默认 0.01 基础手数下有意保持小额。 | |
| 佣金 | 零:此账户类型下的结果已扣除交易成本。 | |
| 多单盈利 | / () | 买入交易。占多数仓位,反映比特币的结构性上行。 |
| 空单盈利 | / () | 卖出交易。盈利的空单证明系统并非单纯偏多。 |
| 最佳交易 | 单笔最大盈利。 | |
| 最差交易 | 单笔最大亏损——约为最佳交易的十分之一。亏损被截断,盈利被放大。 | |
| 平均持仓时间 | 平均持仓时间。 | |
| 盈利因子 | 总盈利 ÷ 总亏损。 | |
| 标准差 | 单笔交易结果的离散度。 | |
| 夏普比率(按笔) | 每单位波动的回报。Myfxbook 基于日数据的数字可能不同。 | |
| Z 值 | 连续交易之间的连胜/连败相关性。 | |
| 期望值 | 点 / | 每笔平均结果。 |
| AHPR / GHPR | / | 每笔算术/几何收益率。 |
| 余额 / 净值 | / | 净值 ≈ 余额:没有隐藏的浮亏。 |
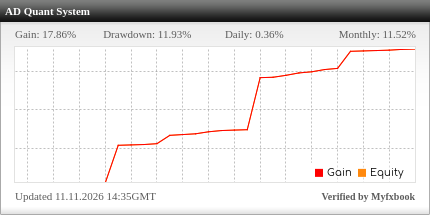
为什么这些统计数据不寻常——以及为什么它们比收益更重要。
- 优势是真实的,不是连胜。 盈利因子 在 笔多空交易中都成立——这不是一个幸运月份能产生的。
- 为此承担的风险极小。 最大回撤 相对所产生的收益是温和的,且远在 20% 净值止损之内。宣传类似月收益的多数系统隐藏着 30–60% 的回撤。
- 最坏情况事先设定,而非事后发现。 AD Quant System 是基于周期的系统:同一周期的仓位在盈利目标(默认余额的 0.65%)处一起平仓,每个周期后有 12 小时冷却期,硬性净值止损(默认 20%)会在回撤触及时平掉一切。实盘账户迄今最糟时用掉了该上限的约一半——上限是存在的,且由您自己设定。
- 赚到的就是留下的。 AHPR 与 GHPR 几乎相等,净值紧贴余额——波动拖累很小,也没有等待浮出的隐藏浮亏。
- 您今天就能自己验证。 本页每个数字每天从公开的 Myfxbook 追踪器刷新。花一分钱之前先关注一周;如果数字说不通,就离开。
风险提示:保证金交易加密货币风险较高。过往业绩无论验证得多充分,都不代表未来结果。统计数据根据账户交易历史计算;Myfxbook 对某些比率(尤其是夏普比率)的呈现可能采用不同方法。